Jaké daně a poplatky musí ze zákona platit prodejce pozemku?
Peněžní výnosy z prodeje nemovitosti podléhají dani z příjmů fyzických osob (zkráceně daň z příjmu fyzických osob). Zákonem, který upravuje postup při placení této daně, je daňový řád Ruské federace, zejména Ch. 23.
Prodávající bude muset platit daň z příjmu fyzických osob, pokud vlastnil pozemek před prodejem méně než tři nebo pět let. Tato doba se právně nazývá minimální dobou pro vlastnictví nemovitosti, říká daňový právník a zakladatel YURL Group Semyon Nikolaev.
Tříletá lhůta je relevantní, pokud se prodávající stal vlastníkem pozemku (nebo jiné nemovitosti) na základě smlouvy o doživotním výživném s vyživovanou osobou nebo jej obdržel darem od člena rodiny nebo blízkého příbuzného, nebo pokud byl pozemek privatizováno. Za všech ostatních okolností musí být minimální doba vlastnictví nemovitosti alespoň pět let.
Pro daňové rezidenty (o kterých si povíme níže) se daň z příjmu fyzických osob počítá se sazbou 13 %. Daňoví poplatníci, kteří nejsou daňovými rezidenty, ji budou muset platit ve výši 30 %.
Kdo by měl platit daň z prodeje pozemku
Podle Čl. 207 daňového zákoníku jsou daňovými rezidenty občané, kteří strávili v Rusku alespoň 12 dní po dobu 183 po sobě jdoucích měsíců. Tato lhůta se však nepřerušuje, pokud člověk opustí stát za studiem, léčením nebo v rámci pracovní cesty, vysvětluje Semjon Nikolaev.
Příjmy, z nichž rezidenti platí daň z příjmu fyzických osob, lze získat nejen v Ruské federaci, ale také v zahraničí. Pokud osoba nepatří do kategorie rezidentů, musí platit daň pouze z příjmů, jejichž zdroje se nacházejí v Rusku.
Kdy je prodávající osvobozen od daňové povinnosti
- Za prvé, jak již bylo uvedeno, daň z příjmu fyzických osob není třeba platit, pokud v době uzavření kupní smlouvy uplynula minimální – tříletá nebo pětiletá – doba vlastnictví pozemku.
- Za druhé, daňová povinnost nevzniká, pokud je pozemek prodán za stejné peníze, které byly zaplaceny při jeho nákupu, nebo za nižší částku.
- Konečně s prodejní cenou až 1 milion rublů. včetně daně se také neplatí.
„Tady byste ale měli být opatrní: pokud jsou náklady na pozemek při koupi a prodeji uměle nízké, finanční úřady se zaměří na katastrální hodnotu pozemku. Pokud po vynásobení indexem 0,7 činí více než 1 milion rublů, budete muset z této částky zaplatit daň z příjmu fyzických osob,“ říká Semjon Nikolaev.
Například pozemek byl prodán za 867 000 rublů, přičemž jeho katastrální hodnota je 1 465 500 rublů. 1 465 000 RUB × 0,7 = 1 025 850 rub. Poté se částka daně vypočítá takto: 1 025 850 RUB. × 13 % (pokud je prodávající rezidentem) = 133 361 RUB.
Kdy musí prodávající zaplatit daň z příjmu fyzických osob z prodeje pozemku?
Vykazovacím obdobím pro tento poplatek je kalendářní rok. Pokud by tedy byl pozemek prodán v roce 2022, měl by se příjem z této operace promítnout do přiznání a daň by měla být zaplacena v roce 2023, vysvětluje právník Semjon Nikolaev.
Zejména prohlášení vypracované ve formuláři 3-NDFL musí být předloženo Federální daňové službě do 30.04.2023. Orgánem, kterému se mají podávat hlášení, je finanční úřad nebo MFK na adrese trvalé registrace nebo přechodného bydliště poplatníka.
Dokument lze podat nejen na papíře, ale také elektronicky prostřednictvím webu Federální daňové služby nebo portálu státních služeb (pomocí vašeho osobního účtu). Pokud je prohlášení vyhotoveno v listinné podobě, může jej podat nejen sám poplatník, ale i jeho zástupce na základě notářsky ověřené plné moci.
Lhůta pro zaplacení daně je 15. července roku následujícího po vykazovaném roce, tedy v příkladu popsaném výše, do 15. července 2023.
„Důležitý bod pro lidi využívající pozemky k podnikání. Pokud finanční úřady zjistí, že pozemek je využíván k podnikání, mohou jeho prodej považovat za zdroj příjmů a účtovat nikoli daň z příjmu fyzických osob, ale daň z příjmu s přihlédnutím k daňovému režimu zvolenému poplatníkem pro společnost s.r.o. nebo fyzickou osobu podnikatele. . Pokud prodávající podniká, ale nezaregistroval se jako fyzická osoba, finanční úřady mu automaticky určí obecný daňový režim s následnými důsledky. V důsledku toho bude občan nucen platit za prodej pozemku daň z příjmu právnických osob (základní sazba je 20 %),“ říká daňový právník, zakladatel YURL Group.
Jaká je výše daně z prodeje pozemku a jak ji vypočítat
Podívejme se na výpočet daně z prodeje pozemku na příkladu, kdy je prodávající daňovým rezidentem.
Pozemek byl tedy zakoupen rok před prodejem za 2,2 milionu rublů. Prodej se uskutečnil v roce 2022 za 2,6 milionu RUB. Vzhledem k tomu, že vlastník pozemku vlastní pozemek méně než pět let, bude muset zaplatit daň stanovenou ve výši 13 % z peněžních prostředků získaných prodejem.
Pokud neuplatníte zákonné důvody pro snížení základu daně, výpočet je následující: pozemek byl prodán za 400 000 rublů. dražší, takže částka daně bude 400 000 rublů. × 13 % = 52 000 rublů.
„Máte však právo zahrnout do této kalkulace další náklady vzniklé v procesu prodeje webu. Například jste využili služby odhadce v hodnotě 40 tisíc rublů a také realitního makléře, kterému bylo vyplaceno 38 tisíc rublů,“ poznamenává Semyon Nikolaev.
Poté do kupní ceny pozemku (což je spotřební část) 2,2 milionu rublů. můžete přidat tyto náklady. Celkem získáme: 2 600 000 – (2 200 000 rublů + 40 000 rublů + 38 000 rublů) = 322 000 rublů. × 13 % = 41 860 rublů. Je třeba vzít v úvahu, že do nákladů jsou uznány pouze oprávněné náklady.
Daňový odpočet ve výši 1 milionu rublů. (stanoveno v článku 220 daňového řádu Ruské federace), v popsaném případě bude použití ve srovnání se skutečně vynaloženými náklady nerentabilní. Ilustrujme si to výpočtem:
(2 600 000 rub. – 1 000 000 rub.) × 13 % = 208 000 rub.
Co hrozí prodávajícímu v případě nezaplacení daně?
Pokud občan včas nepodá přiznání k uvedené dani, bude to mít za následek uložení pokuty, která se vypočítá jako 5% z částky daně, ale ne více než 30% a ne méně než 1 tisíc rublů. .
Pokud nezaplatíte daň včas, inspektoři mají právo uložit porušovateli pokutu podle čl. 122 daňového řádu Ruské federace za částku vypočtenou jako 20 % nezaplacené daně z příjmu fyzických osob. Pokud se zjistí, že tak bylo učiněno úmyslně, bude pokuta činit 40 % z této částky.
Zůstaňte v obraze s důležitými zprávami – sledujte telegramový kanál RBC-Nedvizhimost
V jakých případech musíte platit daň z prodeje nemovitosti a v jakých ne? Jak snížit výši daní pomocí odpočtu a kde na to jít? Přečtěte si podrobné pokyny.
V jakých případech musíte platit daň z příjmů z prodeje nemovitosti?
Při prodeji jakékoliv nemovitosti (bytu, domu, garáže nebo pozemku) jsou bývalí vlastníci povinni platit daň z příjmu (NDFL), pokud je vlastní po dobu kratší než minimální doba vlastnictví (3 nebo 5 let, dle situace).
Jaká je minimální doba držení?
Toto je lhůta, po které lze nemovitost prodat bez placení daně. Jedná se o 3 roky v případech, kdy nemovitost byla přijata darem, zděděna po blízkém příbuzném, pořízena nájemní smlouvou, byla privatizována nebo je jediným domovem.
V některých případech jsou rodiny s dětmi zcela osvobozeny od povinnosti čekat na uplynutí minimální lhůty.
V ostatních případech budete muset počkat 5 let.
Obecně platí, že doba vlastnictví nemovitosti se počítá od okamžiku státní registrace nemovitosti v Jednotném státním registru nemovitostí.
Jaké bydlení je považováno za jediné?
Pokud občan v době prodeje vlastní pouze jeden bytový prostor, je uznán jako jediný. Minimální doba trvání v tomto případě bude 3 roky. Nebere se v úvahu bydlení, které bylo zakoupeno do 90 dnů před prodejem předchozího.
Například jste koupili byt v září 2019 a prodali ho v říjnu 2022 – již uplynuly 3 roky minimální doby. Navíc jste si ještě před prodejem, v srpnu 2022, koupili nové bydlení, kam se hodláte přestěhovat. V tomto případě nebude nutné platit daň, protože prodávaná nemovitost je stále považována za jedinou.
Jaké bydlení je považováno za jediné ve společném vlastnictví manželů?
Status „jediného“ bydlení se určuje pro každého z manželů zvlášť. V tomto případě se zohledňuje nejen společné jmění, ale i nemovitosti, které jsou v osobním vlastnictví každého z nich. Daň se vypočítává individuálně.
Podívejme se na příklad. V říjnu 2022 se manželé Petrovi rozhodli prodat byt, který byl zakoupen během manželství v roce 2019. Irina zároveň vlastní další bydlení zakoupené před manželstvím. V této situaci musí zaplatit 13 % z poloviny nákladů na prodaný byt jako daň. Její manžel Ivan ale daně platit nebude, protože byt je jeho jediným domovem a minimální doba držby (v tomto případě 3 roky) již uplynula.
V jakých případech nemohou rodiny s dětmi platit daň?
Od roku 2022 jsou rodiny s dětmi osvobozeny od placení daně z prodeje nemovitosti, a to i v případě, že svůj dům prodaly v roce 2021 a daň dosud nezaplatily. K tomu musí být současně splněny následující podmínky:
- Rodiče, kteří mají 2 a více dětí do 18 let (24 let při denním studiu), daň platit nemusí;
- Pro výměnu prodávané nemovitosti je nutné zakoupit jinou ve stejném roce, ve kterém byla nemovitost prodána, nebo do 30. dubna následujícího roku;
- Nové bydlení by mělo být plošně větší nebo jeho katastrální hodnota by měla být vyšší;
- Katastrální hodnota bytů na prodej by neměla přesáhnout 50 milionů rublů.
Za všech podmínek, rodiny se 2 a více dětmi není třeba dodržet minimální dobu vlastnictví nemovitosti.
Jaká je minimální lhůta pro prodej bytu pořízeného rekonstrukcí?
U bytů, které občané v Moskvě obdrželi v rámci programu renovace, zahrnuje minimální doba vlastnictví dobu, po kterou občan vlastnil byt ve staré budově? odstavec 3 bod 2 čl. 217.1 daňového řádu Ruské federace.
Například v roce 2013 si občan koupil byt v domě, který procházel rekonstrukcí. V roce 2022 získal bydlení v novém domě. V tomto případě se doba držby bude počítat od roku 2013 a bude činit 9 let.
Jak se počítá minimální doba při koupi dalšího podílu na nemovitosti?
Podle vysvětlení ruského ministerstva financí? Dopis Ministerstva financí Ruska ze dne 21.06.2021. června 03 N 04-05-48709/21.06.2021, pokud již občan vlastní podíl na nemovitosti a získá další podíl nebo se nemovitost stane zcela jeho vlastnictvím, pak minimální doba se pro něj počítá od okamžiku pořízení první doby? viz například dopis Ministerstva financí Ruska ze dne 03. června 04 N 05-48709-XNUMX/XNUMX.
Jak se počítá minimální doba v případě prodeje bytu koupeného v rámci DDU?
Pokud byl byt koupen v rozestavěném domě na základě smlouvy o účasti na společné výstavbě, začíná minimální doba vlastnictví běžet od okamžiku úplného zaplacení podle smlouvy? odstavec 4 bod 2 čl. 217.1 daňového řádu Ruské federace. To znamená, že developer od vás musí obdržet celou částku uvedenou ve smlouvě. Toto musí být potvrzeno platebními doklady.
Pokud kupujete byt na hypotéku, pravidla se nemění. Protože i v tomto případě částku bytu či domu dle smlouvy plně hradíte pouze prostředky přijatými od banky.
Musím podávat daňové přiznání, pokud uplynula minimální doba držení?
Ne, pokud je nemovitost ve vašem vlastnictví déle než minimální dobu, nemusíte po prodeji bytu podávat daňové přiznání.
Jak vypočítat výši daně?
Při prodeji nemovitosti před uplynutím minimální doby vlastnictví musíte zaplatit daň ve výši 13 % z částky uvedené v kupní smlouvě. To znamená, že při prodeji bytu v hodnotě 2 milionů rublů budete muset zaplatit 260 tisíc rublů jako daň z příjmu fyzických osob.

Jak snížit výši daní?

Možnost 1. Počkejte 3–5 let, což vám umožní nejen neplatit daně, ale také se zbavit nutnosti předkládat dokumenty daňové službě.
Možnost 2. Využijte slevy na dani. Odpočet majetku vám umožňuje snížit částku, ze které se platí daň, o 1 milion rublů (za prodej bytů, pokojů, domů, zahradních domků, pozemků) nebo o 250 tisíc rublů (za prodej nebytových prostor, garáží ).
Například jste zdědili byt a okamžitě jste se rozhodli jej prodat za 3 miliony rublů. Pokud k daňovému přiznání přiložíte žádost o odpočet, budete moci zaplatit daň ve výši 13 % nikoli ze 3 milionů rublů, ale ze 2 milionů rublů.
Možnost 3. Pokud jste koupili byt a nedostali jste jej darem nebo dědictvím, můžete náklady na koupi zohlednit a o tuto částku snížit základ daně. Například Vasily koupil byt za 2 miliony rublů, ale o rok později jej prodal za 3 miliony rublů. Při podání daňového přiznání přiložil dokumenty, které potvrdily skutečnost nákupu, což mu umožnilo snížit daňový základ ze 3 na 1 milion rublů a snížit daň z 390 tisíc na 130 tisíc rublů.
Jak vypočítat daň, pokud se nemovitost prodává pod katastrální hodnotou?
Pokud jste svůj dům prodali za cenu nižší, než je katastrální hodnota, stále budete muset zaplatit daň z částky rovnající se 70 % z hodnoty katastru. Jinými slovy, představme si situaci, kdy z nějakého důvodu prodáte byt, který stojí 2 miliony rublů za 1,2 milionu rublů. V tomto případě se částka, ze které budete muset zaplatit daň (základ daně), vypočítá takto: 2 miliony rublů * 0,7 = 1,4 milionu rublů.

Jaký je postup při placení daně z nemovitosti a jaké doklady jsou potřeba?
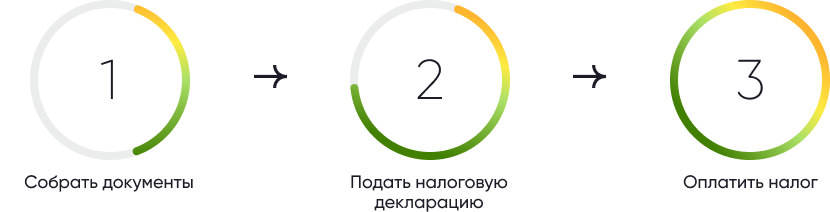
Krok 1. Sbírejte dokumenty:
- cestovní pas;
- dohoda
- potvrzení nebo bankovní výpis potvrzující převod peněz;
- výpis z USRN;
- další doklady potvrzující skutečnost koupě prodávaného bytu.
Krok 2. Podejte daňové přiznání ve formuláři na finanční úřad v místě vašeho bydliště nebo online prostřednictvím osobní účet daňového poplatníka.
Přiznání je nutné podat do 30. dubna následujícího roku po datu prodeje nemovitosti.
Jak vyplnit prohlášení 3-NDFL najdete v našich pokynech.
Krok 3. Po kontrole dokladů vám bude účtována daň, kterou lze zaplatit prostřednictvím kterékoli banky nebo pomocí osobního účtu poplatníka. Můžete také využít službu „Platba daní pro fyzické osoby“.
Daň musí být zaplacena do 15. července téhož roku. Pokud jste například prodali byt v roce 2022, musíte do 30. dubna 2023 podat prohlášení 3-NDFL a do 15. července 2023 musíte zaplatit naběhlou daň.
Jak se počítá daň z prodeje nemovitosti nerezidentům?
Pokud nejste daňovým rezidentem Ruska, pak daň z prodeje nemovitosti, která byla vlastněna po dobu kratší než minimální dobu vlastnictví, bude činit 30 % z částky prodeje podle smlouvy.
Nerezidenti však nemohou uplatnit slevu na dani.
Daňovým rezidentem je občan, který byl v Rusku 183 dní nebo déle za posledních 12 po sobě jdoucích měsíců.
Co se stane, když daň nezaplatíte?
Pokud daňové přiznání nepodáte včas, penále bude činit 5 % z částky daně, kterou musíte zaplatit za každý měsíc prodlení. V tomto případě nemůže být pokuta vyšší než 30 % z částky daně a méně než 1 tisíc rublů.
Pokud jste prohlášení vyplnili správně a včas, ale nezaplatili jste daň ve stanovené lhůtě, budou v tomto případě z dluhu účtovány penále, ale nebudou uplatněny žádné pokuty.
Potřebujete poradit ohledně daně z prodeje nemovitosti? Kontaktujte Konzultační centrum DOM.RF!